新相続時精算課税制度を使った相続税対策
新相続時精算課税制度を使った相続税対策
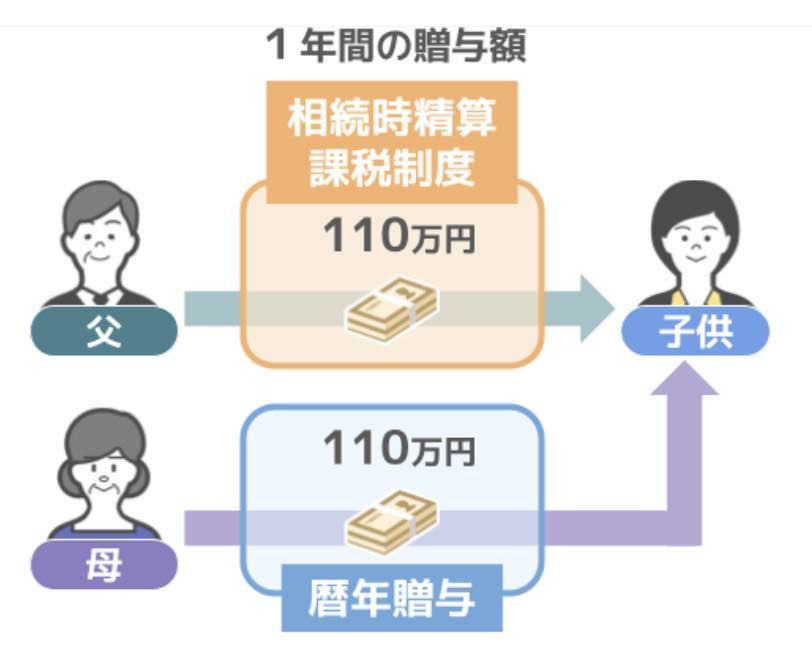
相続時精算課税制度とは、贈与税に関する特例制度です。通常、生前贈与は年間110万円まで非課税ですが、この制度を利用することで、最大2,500万円まで非課税で贈与することが可能になります。ただし、この制度を使うと、贈与を受けた財産は贈与者が亡くなった際に相続財産として扱われ、相続税の課税対象となります。この仕組みは、「贈与税を非課税にする代わりに、将来の相続時にまとめて課税する」という制度です。
一見すると、この制度は相続税対策には向いていないように思われます。
しかし、2024年の改正により、2,500万円の非課税枠に加え、新たに年間110万円の非課税枠が設けられました。この新しい110万円の非課税枠を利用して贈与した財産は、将来的に相続税の対象とはならないため、毎年コツコツと確実に節税を行うことが可能です。