贈与税の非課税枠の110万を倍にする方法!!
贈与税の非課税枠110万円を倍にする方法!
通常、贈与税の非課税枠は年間110万円とされていますが、2024年から新たに「相続時精算課税制度」の110万円非課税枠が設けられました。
相続時精算課税制度とは、贈与税に関する特例制度で、最大2,500万円まで非課税で贈与を受けることが可能です。ただし、この制度を利用した場合、贈与を受けた財産は贈与者が亡くなった際に相続財産として計算され、相続税の課税対象となります。これは「贈与税を非課税にする代わりに、将来の相続時に課税する」という仕組みです。
さらに、2024年からの新制度では、「相続時精算課税制度の110万円非課税枠」を利用することで、贈与を受ける人と贈与をする人ごとに非課税枠を活用できます。
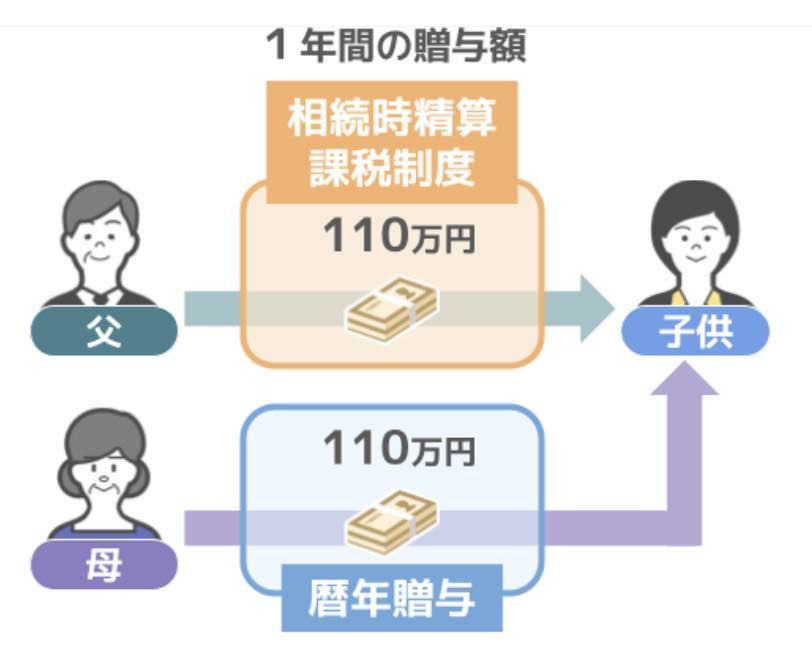
例
- ・父からは「相続時精算課税制度」の110万円非課税枠を利用
- ・母からは「通常の贈与」の110万円非課税枠を利用
このようにすると、年間で合計220万円まで無税で贈与を受けることが可能です!