【日進市の相続税対策】10年以内に相続が続いたら税金が安くなる?「相次相続控除」をQ&Aで解説!
【日進市の相続税対策】10年以内に相続が続いたら税金が安くなる?「相次相続控除」をQ&Aで解説!
日進市で相続のご相談を受ける中で、「父が亡くなって数年後に母も亡くなった」「短期間に相続が続き、相続税の負担が心配」というお話があります。
実は、**10年以内に相続が続いた場合、相続税を軽減できる「相次相続控除(そうじそうぞくこうじょ)」**という制度があります。
今回は、日進市で相続や不動産の売却を検討されている方に向けて、Q&A方式でわかりやすく解説します。
Q1.相次相続控除とは何ですか?
A.10年以内に相続が続いた場合に、相続税の負担を軽減する制度です。
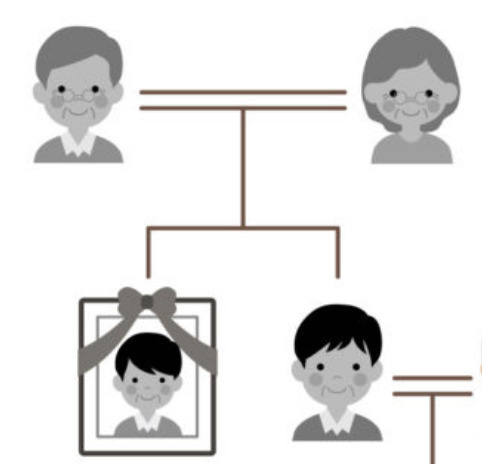
例えば、祖父が亡くなり父が財産を相続して相続税を負担。その5年後に父が亡くなり、子どもが財産を相続した場合などが該当します。
同じ財産に短期間で相続税が重なる負担を軽減するための制度です。
Q2.どのような人が対象になりますか?
A.主に次の3つの条件を満たす方です。
① 今回亡くなった方の相続人であること
② 今回の相続開始前10年以内に、亡くなった方が相続で財産を取得していること
③ 前回の相続で、亡くなった方に相続税が課税されていたこと
なお、相続放棄をした方は対象外となります。
Q3.相続税はいくら安くなりますか?
A.前回の相続税額や経過年数、今回取得する財産の割合などによって決まります。
前回の相続から1年経過するごとに、控除の計算に用いる割合が10%ずつ減少します。
例えば、前回の相続から5年経過していれば、その割合は50%です。
ただし、前回納めた相続税の50%が必ず控除されるわけではなく、財産額などによる調整があります。
Q4.母が配偶者控除で相続税を払っていない場合は?
A.原則として、相次相続控除は受けられません。
例えば、父の相続時に母が財産を取得したものの、「配偶者の税額軽減」によって母の相続税が0円だった場合です。
その後10年以内に母が亡くなっても、母に前回の相続税が課税されていないため、控除額は算出されません。
Q5.日進市の土地や自宅も対象になりますか?
A.はい。不動産も相続財産に含まれます。
日進市内の土地・戸建住宅・マンションなどを相続した場合も対象となり得ます。
ただし、不動産の評価額や前回の相続税額などを確認する必要があります。
Q6.申告時に注意することは?
A.前回の相続税申告書を確認することが重要です。
相次相続控除の計算には、前回の相続税額や取得した財産の価額などの情報が必要です。
相続税申告の際には、税理士に過去の申告資料を確認してもらいましょう。
【まとめ】日進市で相続が続いた場合は、税額控除の確認を!
相続税には、知らなければ見落としてしまう制度があります。
特に短期間で相続が続いたご家庭では、相次相続控除の対象になるか確認することが大切です。
株式会社SAGAS不動産では、日進市を中心に相続不動産の売却、空き家、土地活用などのご相談を承っております。
相続税については専門の税理士と連携し、大切な財産を次世代へ引き継ぐためのお手伝いをいたします。
日進市で相続や不動産についてお悩みの方は、お気軽にご相談ください。