相続税を払った人は、遺産を3年10ヶ月以内に売却するとお得になる!!
相続税を支払った人は、遺産を3年10ヶ月以内に売却するとお得になります!
例えば、
昔お父様が購入した5000万円の土地を息子が相続し、その後8000万円で売却した場合を考えてみましょう。
通常の計算では、
8000万円(売却価格)-5000万円(取得費)=3000万円(譲渡所得)
この譲渡所得3000万円に対して、約20%の所得税と住民税がかかります。
しかし、息子が相続税を支払い、相続発生から3年10ヶ月以内にこの土地を売却している場合、「取得費加算の特例」を利用することができます。
取得費加算の特例とは?
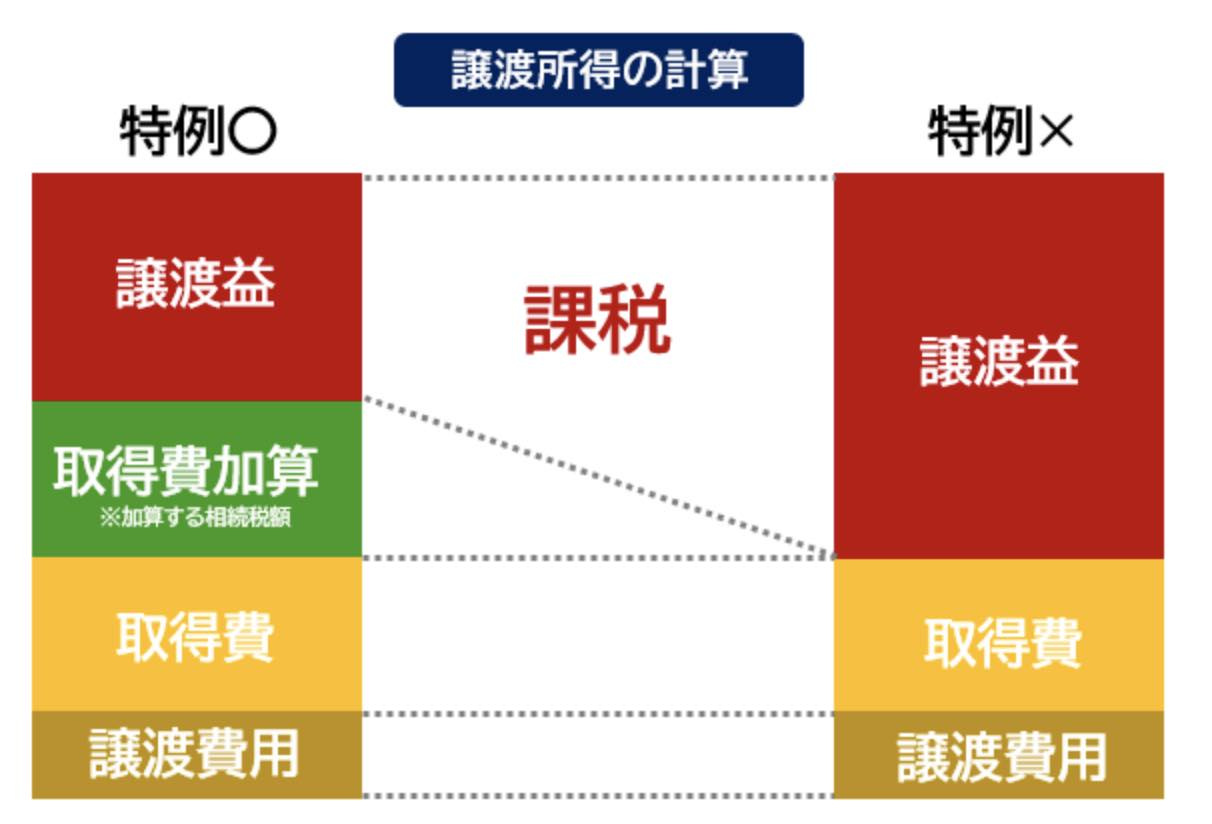
譲渡所得を計算する際、取得費(購入価格)にその遺産に対する相続税を加算できる制度です。
例えば、売却した土地に対応する相続税が1000万円だった場合、
8000万円(売却価格)-(5000万円(取得費)+1000万円(相続税))=2000万円(譲渡所得)
つまり、課税対象の譲渡所得が減少するため、税金が軽減されます。この場合、1000万円分が控除されるので、約20%の税率で約200万円の税金が節約できます。