「知っている人だけ得をする!教育資金を渡すならこの制度」
教育資金の一括贈与非課税制度は、祖父母や両親が子や孫の教育資金を支援する際に、贈与税の負担を軽減するための特例制度です。適切に活用することで、将来の教育費用を計画的に準備し、相続税対策としても有効です。以下に、制度の概要、適用条件、注意点について詳しく解説します。
教育資金の一括贈与非課税制度とは
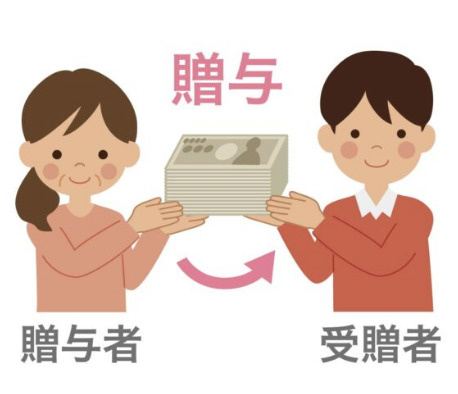
この制度は、直系尊属(祖父母や両親)が30歳未満の子や孫に対して、教育資金を一括で贈与する場合、一定の条件を満たせば贈与税が非課税となるものです。非課税となる限度額は、受贈者1人につき最大1,500万円です。ただし、学校等以外に支払われる教育資金(例:学習塾や習い事など)は、500万円が限度となります。
制度の適用条件
贈与者と受贈者の関係: 贈与者は直系尊属(祖父母や両親)であり、受贈者は30歳未満の子や孫であること。
受贈者の所得制限: 贈与を受ける前年の受贈者の所得が1,000万円を超える場合、非課税制度の適用を受けることができません。
教育資金管理契約の締結: 贈与された資金は、信託銀行や金融機関と教育資金管理契約を締結し、専用口座で管理される必要があります。
資金の使途: 贈与された資金は、教育資金として使用される必要があります。具体的には、学校の授業料、入学金、教材費、通学定期代、留学費用、学習塾や習い事の月謝などが対象となります。ただし、生活費や食費など、教育に直接関係しない費用は対象外です。
制度の適用期間
この制度は、平成25年4月1日から令和8年3月31日までの間に行われる贈与に適用されます。ただし、制度の内容や適用期間は法改正により変更される可能性があるため、最新の情報を確認することが重要です。
注意点
資金の使途管理: 贈与された資金は、教育資金として使用されたことを証明するため、支出時に領収書等を金融機関に提出する必要があります。適切な使途でない場合、贈与税が課税される可能性があります。
契約終了時の残額: 受贈者が30歳に達した時点で契約が終了し、未使用の資金が残っている場合、その残額に対して贈与税が課税されることがあります。
贈与者の死亡時の取扱い: 教育資金管理契約の期間中に贈与者が死亡した場合、未使用の資金が相続財産として扱われ、相続税の課税対象となることがあります。
まとめ
教育資金の一括贈与非課税制度は、子や孫の教育資金を計画的に準備するための有効な手段です。しかし、適用条件や使途の管理、契約終了時の取扱いなど、注意すべき点も多くあります。制度を適切に活用するためには、事前に税理士や金融機関と相談し、最新の情報を確認することが重要です。
詳細な情報や最新の制度内容については、以下の公式サイトをご参照ください。