相続税を減らす「実践的なベスト3」
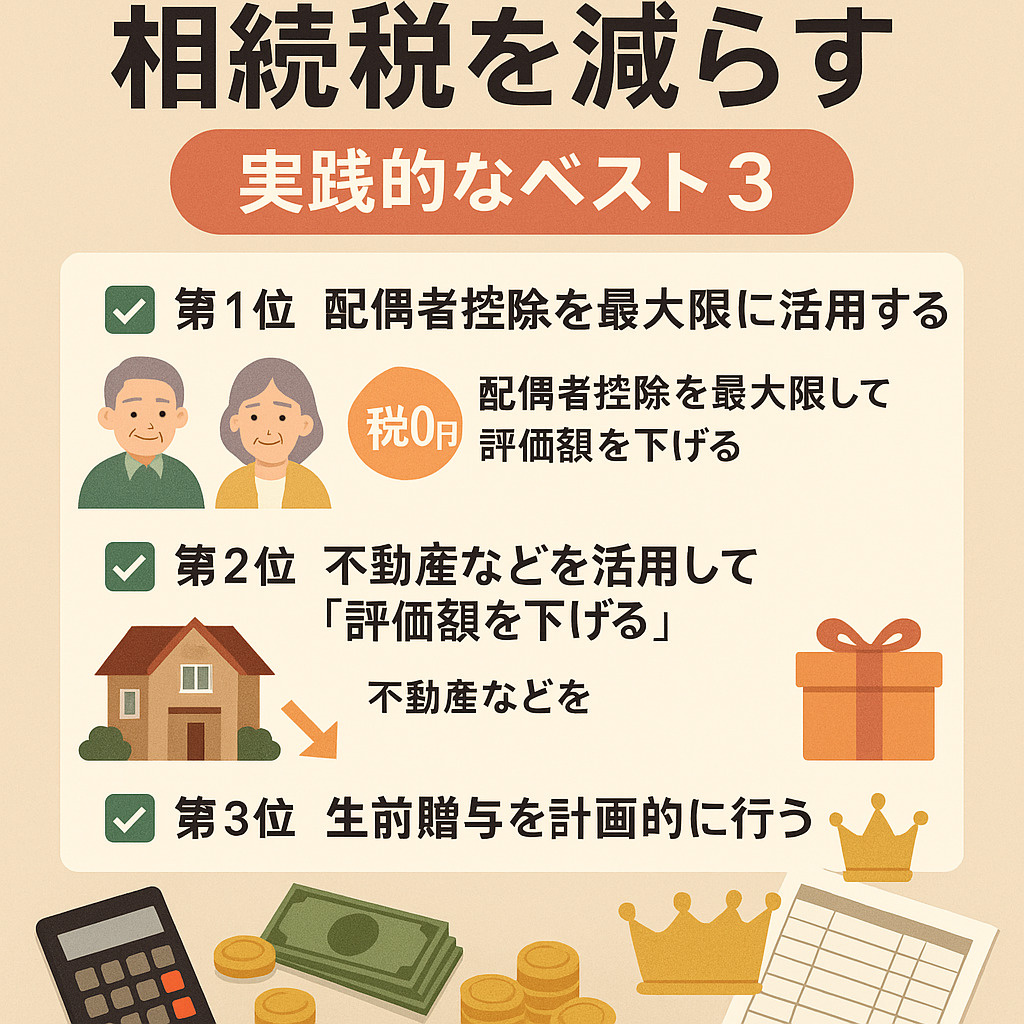
相続税を減らす「実践的なベスト3」
✅ 第1位:配偶者控除を最大限に活用する
- 概要:配偶者は「1億6,000万円」または「法定相続分相当額」のどちらか多い金額まで、相続税が非課税になります。
- ポイント:一次相続(夫または妻が亡くなった場合)では、配偶者に多く渡すことで相続税が大幅に減少します。
- 注意点:次の相続(二次相続)で税額が大きくなるリスクもあるため、二次相続対策とセットで計画を。
✅ 第2位:不動産などを活用して「評価額を下げる」
- 概要:現金よりも土地や建物などは評価額が下がる傾向があるため、相続財産の中身を見直す。
- 例:
- 土地は路線価評価(実勢価格の7〜8割程度)で計算される。
- 賃貸物件ならさらに評価が下がる(貸家建付地・借家権の控除)。
- 実践策:相続前に「現金 → 不動産」へ組み替えることも有効。
✅ 第3位:生前贈与を計画的に行う
- 概要:年間110万円までは非課税で贈与が可能(暦年贈与)。
- 応用:
- 子や孫に毎年贈与し、相続財産を少しずつ減らす。
- 教育資金や結婚資金の一括贈与特例を活用(要制度確認)。
- 注意点:2024年からの「相続前7年分カウント」など、制度変更に注意。
まとめ
| 順位 | 方法 | メリット | 注意点 |
|---|---|---|---|
| 1位 | 配偶者控除 | 非課税額が大きい | 二次相続の税負担に注意 |
| 2位 | 不動産の活用 | 評価が下がりやすい | 流動性や維持費に注意 |
| 3位 | 生前贈与 | 長期で効果が出る | 計画的に継続する必要あり |