【税務の落とし穴】代償分割のために借りたお金は取得費にならない?相続後に土地を売却した場合の注意点
税務の落とし穴】代償分割のために借りたお金は取得費にならない?相続後に土地を売却した場合の注意点
相続で代表者が不動産を取得し、他の相続人に「代償金」を支払うケースは少なくありません。
その際、手元資金が足りずに銀行からお金を借りて代償金を支払う──
そして後日、土地を売却して譲渡所得税の申告をする。
このときに「借入にかかった費用や利息を取得費に入れられないの?」という質問をよく受けます。
結論から言えば、取得費には含められません。
1. 「代償分割」とは?
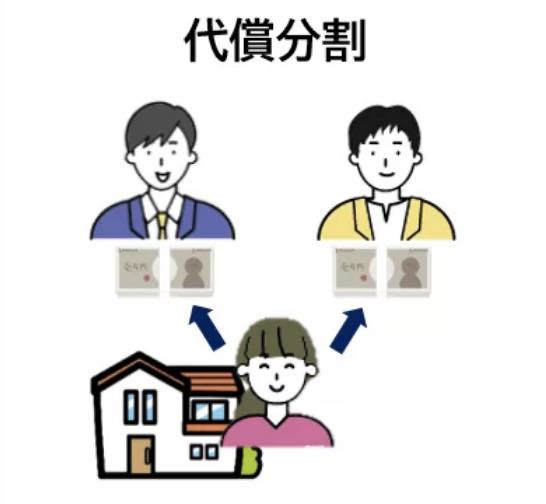
相続人のうち特定の人が不動産を相続し、他の相続人には代わりに現金を支払う方法を「代償分割」といいます。
この方法は、土地や建物のように分けにくい財産を公平に分配するために多く使われます。
2. 銀行からお金を借りて代償金を支払った場合
代表相続人が代償金を支払うために銀行ローンを利用した場合、その借入金はあくまで代償金の支払い資金です。
つまり、「土地を取得するために直接かかった費用」ではありません。
税法上の「取得費」とは、
-
購入代金
-
仲介手数料
-
登記費用
-
不動産取得税 など
その資産の取得に直接要した費用のみが対象です。
一方で、代償金の支払いや借入金の利息・保証料・手数料は、
「相続分の調整」や「資金調達」にかかる費用であり、土地そのものの取得費ではないため、
譲渡所得の取得費に含めることはできません。
3. 「相続による取得」はそもそも無償
相続は「無償での取得」とみなされます。
そのため、譲渡所得の計算では、被相続人(亡くなった方)の取得費を引き継ぐ形になります。
たとえ代償金を支払っていても、税務上は「有償取得」とは扱われません。
このため、代償金やその借入費用を取得費に加算することは認められないのです。
4. 例外や注意点
特殊なケースで、代償金の支払いが実質的に「買い取り」に近いと税務署が認める場合もありますが、
これは非常にまれです。
実務上は、税務署に相談してもほぼ認められません。
5. 代わりに経費にできる「譲渡費用」
一方で、次のような費用は「譲渡費用」として認められる場合があります。
-
売却時の仲介手数料
-
測量・境界確定費
-
建物解体費(売却のために必要だった場合)
-
売却に伴う司法書士報酬や登記費用
これらは売却に直接関係するため、譲渡所得の計算上、経費として認められます。
6. まとめ:代償金は「相続の公平」のため、税務上の経費ではない
| 区分 | 内容 | 税務上の扱い |
|---|---|---|
| 被相続人の取得費 | 引き継ぐ | ✅ 可 |
| 代償金(他の相続人へ支払) | 遺産分割の方法 | ❌ 不可 |
| 借入金の利息・保証料 | 資金調達費用 | ❌ 不可 |
| 売却時の仲介手数料・測量費 | 売却に直接関係 | ✅ 可 |
相続診断士からのアドバイス
代償分割は家族間での公平さを保つためには有効な方法ですが、
税務上の取り扱いでは「支払った代償金=土地の取得費」にはなりません。
申告の際は、
-
「被相続人の取得費を調べる」
-
「売却関連費用の領収書を整理する」
ことが重要です。
もし経緯を税務署に説明したい場合は、別紙で説明書を添付しておくと安心です。
相続・不動産に関するご相談はSAGAS不動産へ
SAGAS不動産では、相続・遺言・家族信託などを含めた不動産の出口戦略をサポートしています。
「相続した土地をどうするか」「税務的にどこまで経費にできるか」など、
具体的な状況に合わせたアドバイスをご希望の方は、お気軽にご相談ください。