あなたの老後資金、家族はOK?相続人同意が求められるリバースモーゲージの落とし穴
リバースモーゲージの基本
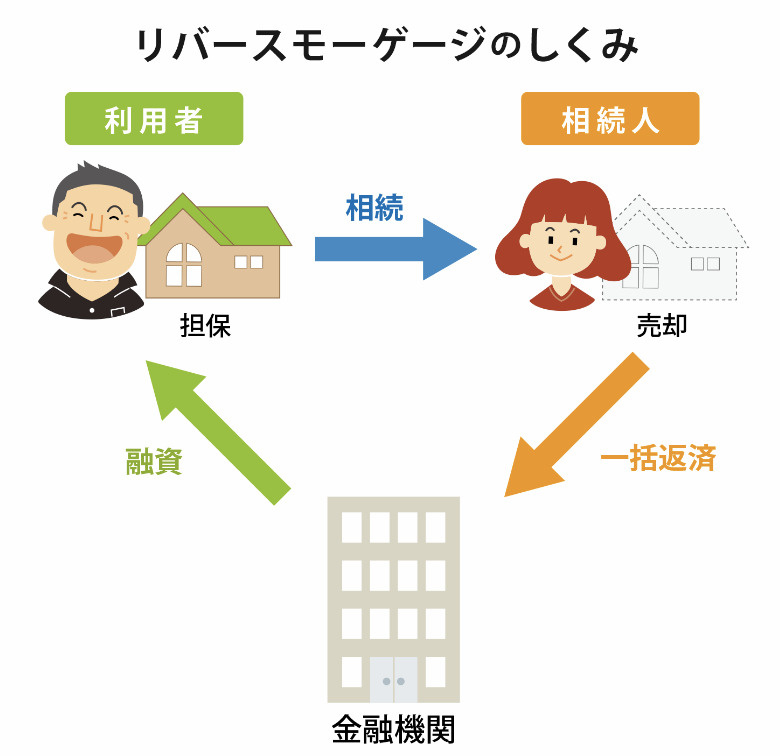
リバースモーゲージは、高齢者が自宅を担保に金融機関から融資を受け、死亡後にその自宅を売却するなどして返済する仕組みです。通常の住宅ローンとは異なり、契約者が生存中は元本・利息を返済せず、死亡時にまとめて清算されるのが特徴です。
推定相続人の同意が必要となるケース
推定相続人(=将来の法定相続人)の同意が必要とされる主な理由は以下の通りです。
✅ 1. 相続時の売却リスクに関する理解 リバースモーゲージの清算は、通常「相続財産の中からの返済」「不動産売却による返済」が前提です。
推定相続人が自宅を残してほしいと考えていても、契約者死亡時には売却で処理されるため、相続人側の理解と同意が必要と金融機関が判断する場合があります。
✅ 2. 金融機関側のリスク管理 推定相続人が後日、契約無効を主張したり、担保提供に異議を唱えたりするリスクを減らすため、金融機関は事前に全員の同意書を求めるケースがあります。
特に、共有名義や過去の遺産分割未了の物件、または複雑な家族関係(例えば前妻の子がいるなど)の場合、慎重な確認が行われます。
✅ 3. 借入者の年齢や認知能力への配慮 高齢者の場合、認知症など意思能力に問題が生じる懸念があるため、後日の法的トラブルを避けるために、あらかじめ相続人同意を確保することがあります。
同意が不要なケース
一方で、以下のような場合は金融機関が特に相続人全員の同意を求めないこともあります。
借入者単独名義の自宅で、他の権利者がいない場合
契約内容や金額が金融機関の基準内でリスクが低い場合
推定相続人の一部が疎遠で連絡困難でも、金融機関が特別な確認を求めない場合
ただし、これは金融機関ごとに異なるため、事前の確認が重要です。