特定居住用宅地等で相続税評価額を80%減額できる!
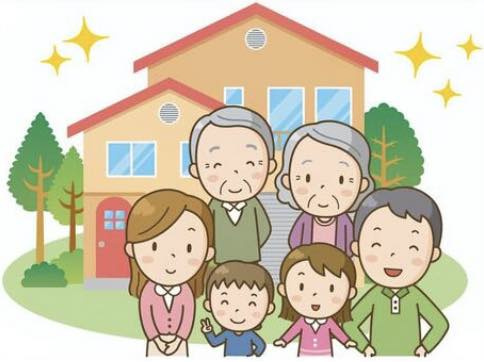
相続開始の直前において被相続人の居住用に供されていた宅地等については、その被相続人の配偶者や同居親族が相続等により所得し、相続税の申告期限まで保有継続し、かつ居住継続した場合等は、その宅地等のうち330㎡までの部分は、相続税評価額を80%減額できる。
確認ステップ
①亡くなったときの利用状況要件
②取得者要件
③申告期限まで
の継続要件