特別受益がある場合の相続
特別受益がある場合の相続分の計算について
特別受益がある場合の相続分の計算方法が民法で規定されています。
特別受益とは
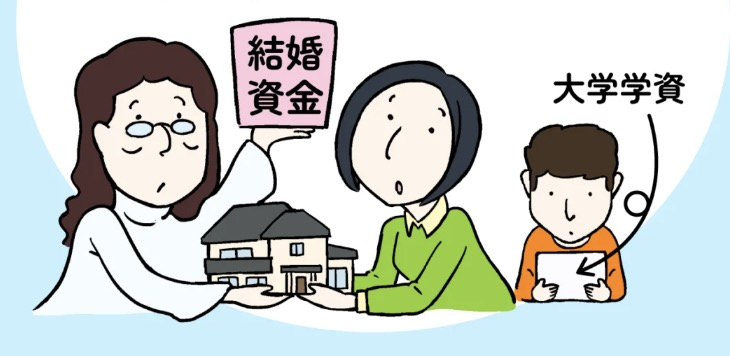
特別受益とは、被相続人が生前に特定の相続人へ行った贈与や遺贈など、相続分に影響を与える財産的な利益を指します。
以下は特別受益に該当する具体例です:
1、遺贈
遺言によって財産を受け取る場合、特にその内容が「実質的に遺贈」に該当する場合は特別受益に含まれます。2、学費
通常の義務教育を超える学費(例:私立学校や専門学校の学費)は、特別受益とみなされることがあります。3、資本としての贈与
開業資金や事業資金など、相続人の生活基盤を支えるための贈与は特別受益に該当します。4、生活費の援助
被相続人が相続人に対して行った生活費の援助で、扶養の義務範囲を超えるものは特別受益となる可能性があります。
特別受益を考慮した具体的相続分の計算方法
特別受益を考慮したうえで算出される相続分を「具体的相続分」と呼びます。計算方法は以下の通りです:
具体的相続分
この計算方法により、他の相続人との公平を図ります。